Ce que contient vraiment un état hypothécaire : guide de lecture pour les professionnels
L’état hypothécaire est l’un des documents fondateurs de toute transaction immobilière. Pourtant, sa lecture reste complexe, dense et semée de pièges pour qui ne l’a pas pratiqué des centaines de fois. Ce guide propose une lecture structurée de ses principales rubriques, et explique pourquoi l’automatisation de son analyse a du sens, dès lors qu’elle reste traçable et vérifiable.
À quoi sert un état hypothécaire ?
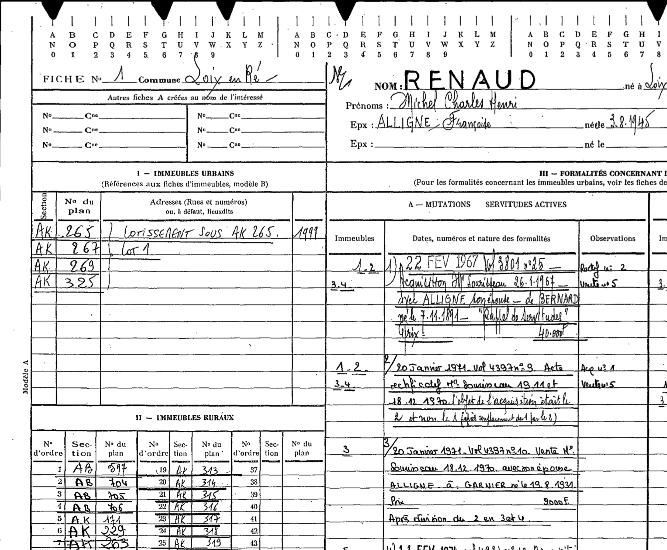
L’état hypothécaire est délivré par le service de publicité foncière compétent. Il récapitule l’ensemble des inscriptions, privilèges et hypothèques en vigueur sur un bien immobilier à la date de sa délivrance. En d’autres termes, il répond à une question simple : ce bien est-il grevé de charges ? Et si oui, lesquelles, au profit de qui, pour quel montant, et jusqu’à quand ?
Pour le notaire, l’état hypothécaire est indispensable avant toute vente, donation ou refinancement. Il conditionne la pureté juridique de la transmission et permet d’anticiper les opérations de mainlevée éventuellement nécessaires.
Pour les autres professionnels (avocats en droit immobilier, géomètres-experts, promoteurs) il constitue un élément de contrôle clé lors de la due diligence.
Les rubriques essentielles d’un état hypothécaire
Un état hypothécaire bien lu suppose de distinguer plusieurs blocs d’informations.
L’identification du bien. La désignation cadastrale (section, numéro, contenance), l’adresse et l’immatriculation cadastrale permettent de s’assurer que l’état porte bien sur le bon immeuble. Une erreur d’identifiant à ce stade (parcelle ZZ 9999 au lieu de DO 0432) invalide l’ensemble de la recherche.
Le propriétaire inscrit. L’état mentionne le ou les titulaires du droit de propriété tel qu’il résulte des publications antérieures. Toute discordance entre ce nom et celui du vendeur est un signal d’alerte immédiat.
Les inscriptions en vigueur. Hypothèques conventionnelles, privilèges de prêteurs de deniers (PPD), hypothèques légales, nantissements : chaque inscription est datée, référencée, et porte un montant et une échéance. C’est cette rubrique qui concentre l’essentiel des enjeux pratiques.
Les inscriptions radiées. La radiation d’une hypothèque ne vaut que si elle a été publiée. Un paiement ne suffit pas : la mainlevée doit être déposée, puis publiée. C’est dans l’écart entre date de règlement, date de dépôt et date de publication que se nichent les situations les plus délicates.
Les mentions en marge. Certaines informations complémentaires (restrictions de jouissance, procédures collectives, commandements de payer) figurent en marge des inscriptions principales. Leur lecture systématique est indispensable.
Ce que l’état hypothécaire ne dit pas
Lire l’état hypothécaire en croisé avec les autres pièces du dossier est aussi important que de le lire seul. En effet, l’état hypothécaire ne dit pas tout.
- Il ne mentionne pas les dettes fiscales non inscrites.
- Il ne reflète pas les droits réels non publiés (servitudes conventionnelles, baux non publiés).
- Il ne prend pas en compte les actes déposés mais non encore publiés à la date de délivrance.
- Il ne donne pas la situation réelle au jour de la signature si un délai s’est écoulé depuis sa délivrance.
Par conséquent, sa date de délivrance est une information critique. Un état daté de plus de trois mois impose généralement une vérification actualisée.
Payer ne suffit pas : la radiation doit être publiée pour être opposable. C’est l’un des points de vigilance les plus fréquents dans notre analyse des états hypothécaires.
L’analyse automatisée : ce qu’elle apporte, et ce qu’elle laisse au professionnel
Analyser manuellement un état hypothécaire chargé (plusieurs pages, des dizaines d’inscriptions, des radiations partielles, des mentions en marge) peut prendre un temps considérable, et expose à des oublis.
C’est précisément l’objectif de notre solution d’analyse des états hypothécaires chez Intellig’IA : lire l’état, en extraire chaque inscription avec ses dates et montants, détecter les incohérences entre date de règlement et date de publication de radiation, et signaler ce qui mérite une vérification complémentaire.
Ce que l’outil ne fait pas, en revanche : conclure. Chaque point remonté reste à valider par le professionnel. Notamment, la décision de demander une mainlevée, de bloquer le prix ou de reporter la signature appartient au notaire. L’outil prépare ; le professionnel décide.
Plus de 1 000 structures utilisent cette solution en conditions réelles. Audit’Immo étend aujourd’hui la même logique à l’ensemble du dossier immobilier.
Réservez une démo → contact@intelligia.io | 09 74 18 95 68